Устранение потерь от воровства. Чем поможет инвентаризация?
Рассмотрим функции и способы борьбы с воровством на примере программ Штрих-М
Основной и самой важной задачей автоматизации является увеличение прибыли предприятия.
Ради этого предприятия тратят деньги на установку дорогого программного обеспечения, его настройку, подключение торгового оборудования и т.д., но при правильном подходе к делу эти инвестиции быстро окупаются.
Точками увеличения прибыли являются:
- минимизация потерь от воровства;
- увеличения скорости и точности во всем цикле учета ТМЦ;
- увеличение количества покупателей и увеличение среднего чека;
- минимизация штрафов и издержек;
- оптимизация ассортимента.
Что такое инвентаризация и для чего она нужна?
Почему остатки не сходятся в 1С и на складе?
Можете мне порекомендовать более дорогую программу, которая все может?
Кажется, что эти вопросы нам задавал каждый клиент и возможно не единожды… Нередко клиенты говорят, что программа показывает не то, что нужно… Зачастую мы слышим, что я все делаю, но программа мне выводит совершенно не те данные… Товар принимаю ввожу накладные, продаю, но товар на остатках.
Знакомые ситуации? Давайте разбираться.
Инвентариза́ция — это проверка наличия имущества организации и состояния её финансовых обязательств на определённую дату путём сличения фактических данных с данными бухгалтерского учета. Это основной способ фактического контроля за сохранностью имущественных ценностей и средств.
Чтобы разобраться для чего это все нам нужно начнем с примера:
К нам обратился клиент с проблемой с остатками по яблокам. 3 месяца назад на склад поступили яблоки в объеме 10 кг, оператор завел приходную накладную, распечатал ценники и яблоки поступили в продажу. В течении 2-х недель яблоки продавались на кассе. Через 3 месяца и клиент задается вопросом: почему у него на остатках в магазине 0, а в 1С все те же 10 кг.
Давайте подумаем, что же могло произойти?
- возможно клиент не отразил в учетной программе продажу данных яблок - не оформил / не провел / не сверил сумму документа, по которому происходит оформление розничных продаж;
- возможно на предприятии имеется пересорт, т.е. оформляется продажа одних яблок, а эти яблоки остаются числится в учетной программе. Данный случай не редок, часто его используют кассиры, чтобы перекрыть недостачу по другим товарным группам. Продаются более дорогие товары вместо дешевых и с идентичными характеристиками.
При детальном разборе ситуации, действительно оказалось, что клиент не снимал отчеты о розничных продажах. После проведения данных документов в учетной программе произошли списания, но в учетной программе остался остаток в объеме 0,230 кг.
Как вы думаете почему остался остаток в 1С?
Ответ оказался прост - часть яблок испортилась и их списали, но в учетной программе данный факт также не был отражен.
Ошибка в записях о запасах возникла не из-за компьютерного сбоя, как, к сожалению, считает большинство клиентов, а из-за того, что в программе не были отражены проведенные на предприятии хозяйственные операции.
Если мы вернемся к определению инвентаризации, там есть такая фраза “...контроля за сохранностью имущественных ценностей…”. В нашем примере на предприятии не было контроля. Важно понимать, что никакой товар не должен покидать склад без оформления и любая хозяйственная операция должна быть отражена в учетной программе!
Прежде, чем изучать новые революционные способы определения, когда и сколько товаров заказывать, нужно организовать работу на предприятии так, чтобы на складе был порядок. А для этого необходимо следовать определенной корпоративной практике, политике и процедурам.
Любая система – лишь отражение информации, которую внесли в нее специалисты. Данные из информационной системы должны совпадать с реальными данными на складе. Все данные могут быть идеальными на бумаге, но важно только то, что реально можно снять с полки и отдать покупателю.
Поэтому обязательно проведение своевременных инвентаризаций и поддержание порядка на складе. Все внутренние и внешние перемещения товара должны отслеживаться и осуществляться только с использованием документов и занесением товародвижения в информационную систему.
Одними из них являются:
- защита компании от краж;
- тщательный контроль приходов и расходов товаров, а также всех внутренних перемещений;
- регулярное проведение инвентаризаций всех товарных позиций;
- своевременная обработка документации.
Компьютеры не могут работать четко, не имея точной информации о том, какой товар есть на складе в наличии, сколько было его продано или как-то иначе израсходовано.
Вы должны осознавать, что и контроль запасов (т. е. эффективное управление тем, что есть на складе), и знания в области управления запасами (планирование закупок) одинаково необходимы для достижения цели эффективного управления запасами.
Минимизация потерь от воровства
К сожалению, Россия занимает одну из лидирующих позиций в мире по проценту потерь от воровства. Воровство носит характер общенациональной проблемы. По некоторым данным, потери от воровства в России составляют 1,74% от общих продаж.
Учитывая, что общая прибыльность розничных магазинов (в зависимости от размеров и категорий товаров) составляет от 10 до 20%, то это достаточно ощутимый удар по бизнесу. Воруют как сотрудники предприятия, так и покупатели.
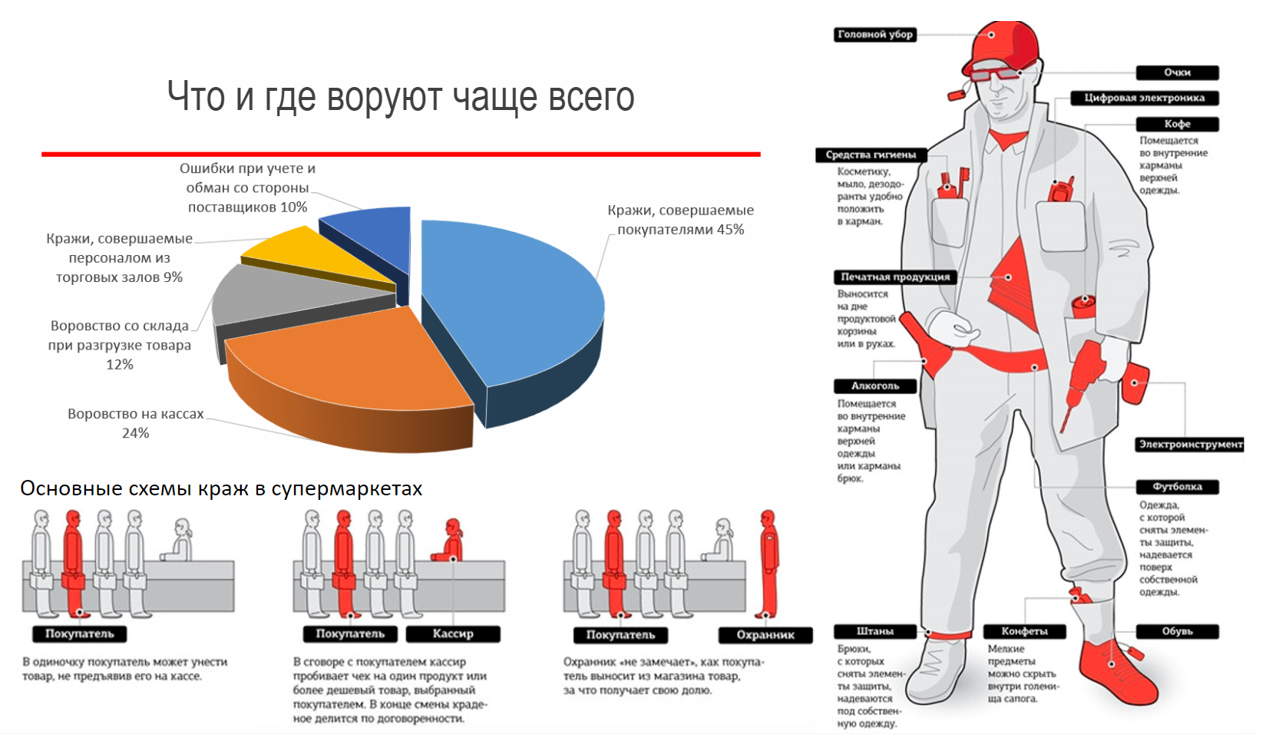
Так что же поможет нам минимизировать потери от воровства? Ответ тут прост контроль и аналитика действий на предприятии. На сегодняшний день в мировой практике признаны несколько эффективных способов в борьбе с воровством:
- видеонаблюдение и событийное видеонаблюдение;
- разграничение прав доступа персонала к различным функциям системы;
- инвентаризации;
- аналитические отчеты (сторно, отмены чеков, анализ движения товаров и т.д.).
Распространенные схемы воровства в зоне приемки-отгрузки товаров:
- водитель в сговоре с товароведом / оператором, товар не приехал на склад, сотрудник ответственный за приемку ставит отметку, что товар поступил на склад, далее товар продается на другом предприятии, деньги делятся между участниками схемы;
- водитель не довез товар, сотрудник ответственный за приемку принял, не проверяя (нет времени);
- сотрудник ответственный за приемку товара, просто вынес товар со склада;
- не производится внутритарная приемка, при приемке товара не происходит вскрытие тары, этим часто пользуются водители.
С данными схемами воровства успешно позволяет бороться система видеонаблюдения. Видеоконтроль за площадью приемки-отгрузки и торговыми площадями товаров в совокупности с ограничением доступа на складские помещения, помогает минимизировать воровство среди водителей, торговых представителей и, покупателей со складских помещений, а также позволяет собрать доказательную базу, если товар не был отгружен или вынесен.
К складским помещениям должен иметь доступ только ответственный персонал.
Распространенные схемы воровства товаров на кассовом узле:
- товар сканируется, клиент оплачивает товар и уходит, не дожидаясь выдачи чека, далее чек отменяется или сторнируются позиции;
- товар не сканируется, а проносится и отдается покупателю без оплаты или с оплатой, но деньги не кладутся в денежный ящик;
- товар сканируется, покупатель не дожидается пробития чека, продавец применяет собственную дисконтную карту либо забирает разницу, либо если карта бонусная, далее расплачивается за свои покупки накопленными бонусами;
- кассир сканирует более дешевый товар, отдает более дорогой;
- если на предприятии используется не интегрированный банковский терминал, покупатель расплачивается наличными, а кассир пробивает товар по безналичному типу. Инкассация проходит, сумма наличных сходится, банк перечисляет денежные средства, которые обычно в маленьких предприятиях не сравниваются с выручкой;
- нехватка наличных денежных средств в денежном ящике, обычно перед зарплатой.
С данными схемами воровства успешно борется система событийного видеоконтроля.
Видеопоток с камер накладывается на действия, производимые на связанном кассовом узле, при этом опасные операции выделяются отдельными цветами. Всегда есть возможность быстро найти и посмотреть конкретную операцию, проводимую на кассе.
Не требуется перематывать видео, чтобы найти нужное событие. Событийное видеонаблюдение в первую очередь помогает наладить контроль за собственным персоналом на кассовом узле.
Распространенные махинации товароведов:
- товары, которые поставщик предоставляет бонусами, не заносятся в учетную программу, их либо растаскивают по домам, либо в инвентаризацию они попадают как излишки, тем самым перекрывая недостачи по другим товарам;
- внесение приходных документов датой или временем перед инвентаризацией или редактирование старых накладных. Как это работает? Товаровед или оператор, вносят приходную накладную перед проведенной инвентаризацией, тем самым редактируя учетные данные уже закрытого периода. В этом случае точка актуальности переместится на скорректированный документ и при ее восстановлении изменятся данные в уже проведенной инвентаризации - увеличится недостача. “Опытный” товаровед, если данные не выгружаются в бухгалтерию и не печатаются, может пользоваться данным механизм для хищения продукции.
Что есть в кассовых и учетных программных продуктах Штрих-М для решения данной проблемы?
- кассовые программные продукты компании Штрих-М подключаются к системам событийного видеонаблюдения, и позволяют отслеживать и анализировать опасные операции на кассовом узле;
- кассовые программные продукты компании Штрих-М позволяют проводить инвентаризации непосредственно на кассовом узле. Данный функционал удобно использовать, когда товароведа нет на рабочем месте, например, для пересчета хлебобулочных изделий, после завершения рабочей смены;
- кассовые и товароучетное программное обеспечение компании Штрих-М позволяет производить гибкие настройки по разграничению прав доступа как на кассовом узле, так и в учетной системе;
- специальный отчет по опасным операциям, производимым на кассовом узле “Сторно и отмены чеков”;
- отчет по аналитике проведенной инвентаризации “Анализ итогов инвентаризации” позволяет в одном отчете собрать всю необходимую информацию по проблемным позициям;
- учетные программы Штрих-М позволяют закрывать период для редактирования, блокировки уже проведенных документов, а также вести контроль за действиями над ними, тем самым, не давая возможности проводить махинации товароведам;
- документ “Пересчет товаров” - более удобный пошаговый механизм для проведения инвентаризации, который позволяет осуществить дополнительные проверки на ошибки в учете.
Обычно на большинстве предприятий установлена система видеонаблюдения, но “опытного сотрудника”, она не смущает, т.к. постоянно смотреть и отслеживать действия кассира невозможно.
Это развязывает руки недобросовестным сотрудникам. Если инвентаризация в магазине делается раз в год, то она покажет только то, что на предприятии имеются проблемы, а проанализировать на каком этапе цикла учета ТМЦ - практически невозможно.
Что дает нам проведение инвентаризации с аналитическими отчетами и событийным видеонаблюдением?
Проводя инвентаризации по группам, предприятие исправляет учетные данные по фактическим данным, при этом решая не только указанную проблему, а и несколько смежных.
При анализе небольших промежутков времени между инвентаризациями всегда легче произвести анализ, есть возможность поднять видеозаписи, приходные документы, а также проанализировать действия кассиров на кассе.
Инвентаризация показывает расхождения между учетными и фактическими данными, тем самым формируется список позиций, по которым требуется произвести анализ.
Анализ итогов инвентаризации отображает остатки предыдущей ревизии, количество сторнированных позиций, количество отмен чеков, количество приходов за период, количество продаж и других расходов, а также другие важные показатели.
Все этапы учета ТМЦ и “опасные” операции на кассовом узле выведены в один отчет, что позволяет проанализировать, на каком этапе учета ТМЦ возникла проблема. Например, если по товару выявлена недостача и в программе зафиксировано большое количество сторно и отмен чеков, то необходимо проверить, а действительно ли покупатели отказывались от товара и в этом нам помогает событийное видеонаблюдение.
В программе устанавливаются день, требуемая операция (например, сторно) и программа сразу находит момент времени, который необходимо просмотреть.
Рекомендуемый сроки проведения инвентаризации
- Хлебобулочные изделия - не реже чем раз в неделю;
- Фрукты и овощи - не реже чем раз в неделю;
- Колбасные изделия - не реже чем раз месяц;
- Охлажденка, заморозка - не реже чем раз в неделю;
- Сигареты - не реже чем раз в месяц;
- Алкоголь - не реже чем раз в месяц;
- Весовые конфеты - не реже чем раз в месяц;
- Критические позиции - все что маленькое и дорогое или же подвержено частому хищению - требует ежедневного пересчета;
- Товары без движения - товары по которым не было продаж в течении 7 дней.
- Позиции с отрицательными остатками - требуют ежедневного пересчета.
Консультация