Новые правила работы с контрольно-кассовой техникой (ККТ)
Используемый с 2003 года, всем привычный закон о применение онлайн-касс 54-ФЗ, будет заменен аналогичным законом в Налоговом кодексе РФ.
Используемый с 2003 года, всем привычный закон о применение онлайн-касс 54-ФЗ, будет заменен аналогичным законом в Налоговом кодексе РФ.
Данный факт следует из законопроекта Минфина, впрочем, не только он. Для этого будет добавлен новый раздел под названием «Оперативный контроль».
Поскольку закон будет находиться в НК РФ, то сроки давности будут учитываться не так, как в Административном кодексе. И если сейчас этот срок равен 1 году с момента правонарушения, то после вступления в силу нового закона, составит 3 года.
Кроме этого вводятся новые термины, штрафы и санкции, которые будут применяться к нарушителям нового закона.
Планируется, что новые правила применение ККТ вступят в силу с начала 2021 года, т.е. уже через 5 месяцев.
В чем же отличия нового закона от 54-ФЗ?
Новые штрафы за нарушения при использовании ККТ
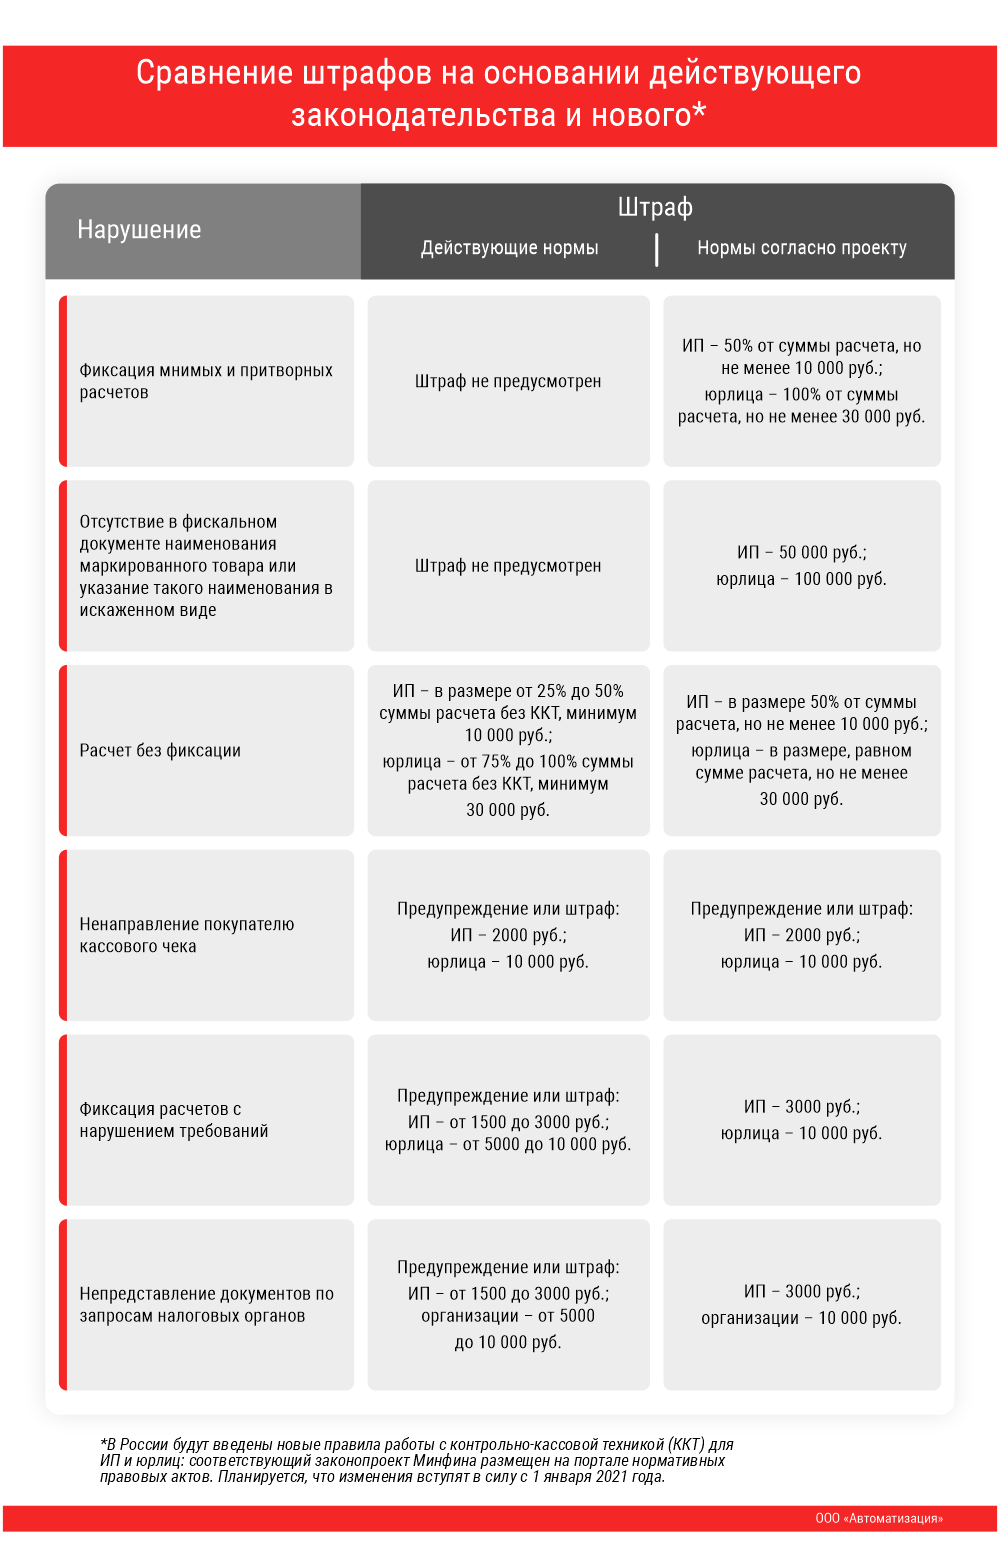
Все штрафы, которые были прописаны в Административном кодексе, также перенесут в налоговый. Кроме этого добавятся штрафы по двум новым понятиям:
- Мнимые расчеты;
- Притворные расчеты.
Ознакомиться с основными изменениями в штрафах можно в таблице ниже:
Новые термины из закона о применении ККТ 2021 года
В законопроекте указаны такие термины, кроме упомянутых выше, как:
- расчетный чек;
- фиксация расчетов.
Если говорить о понятии «расчетный чек», то с ним ситуация выглядит довольно непонятной. В законопроекте указано, что данный документ должен формироваться кассой и направляться по электронке клиент или покупателю. В каких случаях его нужно формировать, пока что полностью не описано. Указано, что данные критерии будет принимать ФНС.
Что представляет собой понятие «фиксация расчетов»? Данный термин заменяет понятие из 54-ФЗ «применение ККТ».
Мнимый расчет. Если перефразировать, то это расчет, которого не было в реальности, но фиксацию по нему произвели.
Притворным расчет. Так будут называться совершенные расчеты, которые были зафиксированы под видом другого расчета.
Кроме штрафов добавлена возможность блокировки нарушителей
Несмотря на то, что самих штрафов стало больше, да и их размер по некоторым нарушениям вырос, на этом дело не закончилось. В довесок к этому всему предложено установить возможность ограничивать нарушителей дополнительными санкциями, такими как:
- заморозка операций по счетам в банке;
- для бизнеса, ведущего деятельность через сети интернет – блокировка сайта, соц. сетей, и прочих сервисов, позволяющих осуществлять деятельность нарушителю;
- временная остановка торговой деятельности, осуществляемой на стационарных торговых объектах.
Оперативные проверки. Что это?
Добавится еще один тип проверок – оперативные. Они заменят действующие сейчас, проверки контрольно-кассовой техники, но полномочий здесь у ФНС добавится.
Как уже говорилось выше, теперь появится возможность проверить факты нарушений за три года до даты проводимой проверки.
Ограничения на количество проверок этого периода – нет. Главное – это наличие основания, которым может выступать жалоба клиента/ покупателя, например, поданная через приложение. О нем мы рассказывали ранее в нашей статье.
Сроки проверки до 20 дней. В некоторых случаях – 40 дней.
Предмет проверки – корректность фиксации расчетов, а также учет выручки на предприятии.
Акты с результатами таких проверок будут доступны исключительно в электронном виде.
В особых случаях, ФНС при проведении оперативных проверок может привлекать ФСБ.
Консультация